Solar foi 73% da expansão elétrica do Brasil em 2026 — mas essa conta não é a do seu telhado
A ANEEL confirmou: solar respondeu por 72,6% de toda a nova potência instalada no país entre janeiro e agosto. Refiz a conta por usina e mostro por que esse recorde tem pouco a ver com o sistema residencial que você tem ou está cotando.
No grupo de WhatsApp de um integrador que atende a região de Petrolina, a notícia virou print com moldura amarela: “Solar foi 73% de toda energia nova do Brasil em 2026!” O objetivo é óbvio — empurrar quem está na dúvida entre fechar o kit agora ou esperar o próximo trimestre pra ver se o preço cai mais. O dado é verdadeiro, saiu direto de levantamento da ANEEL. Só que ele não fala sobre o telhado de ninguém.
A tese
O Brasil teve, sim, um 2026 recorde em solar — mas o recorde é de geração centralizada, o segmento de usinas grandes que vende energia no atacado pra distribuidora, e não o de geração distribuída residencial que você tem em casa ou está cotando agora. Confundir os dois é o erro que qualquer manchete solta sem contexto empurra o leitor a cometer, e é exatamente o empurrão que o integrador do grupo de WhatsApp está contando com você não perceber.
Evidência 1 — o tamanho médio da usina que entrou no sistema
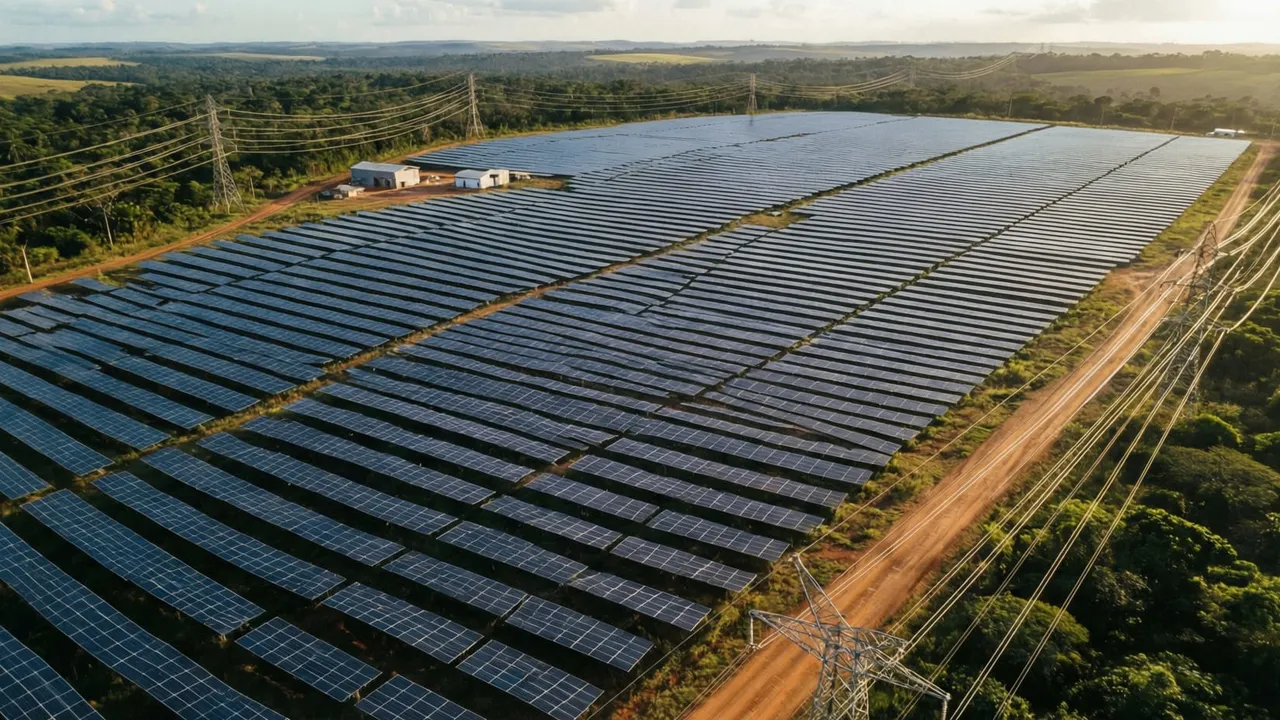
Entre janeiro e agosto de 2026, 91 novas usinas entraram em operação comercial no Brasil, somando 4,85 GW de potência. Dessas, 75 eram solares — 82,4% do número de empreendimentos — e responderam por 3,52 GW, ou 72,6% de toda a potência nova instalada no período, segundo o levantamento da ANEEL divulgado pelo Canal Solar e pela PV Magazine Brasil em 14 de setembro.
Divida 3,52 GW por 75 usinas e o tamanho médio da planta solar que ligou no país nesses oito meses é 46,9 MW — 46.900 kWp. Um sistema residencial típico, dos que este blog cobre todo dia, fica na faixa de 4 a 8 kWp. A usina média do levantamento é quase 7.800 vezes maior que o telhado de uma casa. Isso não é geração distribuída entrando pela porta da frente — é geração centralizada, a mesma categoria que disputa leilão de energia e contrato de longo prazo com distribuidora, não a unidade consumidora que injeta na rede pra abater a própria conta de luz.
Evidência 2 — quem perdeu espaço no mesmo período
O outro lado do gráfico é tão revelador quanto o topo. Enquanto a solar somou 75 usinas e 3,52 GW, a eólica entrou com só 3 usinas e 184,5 MW no mesmo intervalo de oito meses — praticamente parada perto do ritmo que o setor tinha há poucos anos. Termelétrica somou 1,09 GW em 6 empreendimentos, PCH 52,7 MW em 5 usinas e CGH 7,6 MW em 2. Só em agosto, isoladamente, entraram 1.968,37 MW em 20 novas usinas, com Mato Grosso do Sul liderando com 891 MW no mês.
A régua aqui não é “solar cresceu”. É “solar dominou a fila de leilão e financiamento de projeto que qualquer fonte de geração disputa”. O mesmo módulo chinês mais barato que fez o preço do kit residencial cair sem o orçamento acompanhar na mesma proporção também fez o MWp de usina solar ficar mais competitivo que turbina eólica ou térmica nova — é engenharia de custo de capital, não onda de adesão popular ao telhado solar.
Evidência 3 — o crédito que o dono de telhado recebe, e não é o que a manchete sugere
O barateamento do módulo é real e chega no seu orçamento — só não do jeito que o banner do vendedor promete. Não existe fila menor pra você conectar seu sistema de 6 kWp por causa dessas 75 usinas centralizadas terem entrado; a fila e o processo de homologação da sua distribuidora seguem exatamente as mesmas regras de sempre.
E tem um efeito colateral que pouca gente comenta nesse tipo de manchete: tanta usina grande injetando energia ao mesmo tempo, nas mesmas horas de sol forte em que o seu sistema residencial também gera, é parte do motivo pelo qual o Brasil já jogou fora quase 3 GW de energia solar em corte de geração neste ciclo — e por que a ANEEL abriu consulta pública pra passar a comandar remotamente a geração de maior porte que está pressionando a rede justamente nesses horários de pico solar.
O contra-argumento honesto
Onde eu posso estar sendo rígido demais: separar “sua solar” da “solar da usina” é didático, mas as duas nascem da mesma cadeia de suprimento. O mesmo excesso de módulo chinês barato que fez a usina de 47 MW virar o investimento mais competitivo do leilão também é o que segurou o preço do seu kit de 6 kWp lá embaixo, mesmo com dólar e frete oscilando ao longo do ano. Se o preço do módulo tivesse subido em vez de cair, nem a usina nem o seu telhado teriam saído tão em conta em 2026. O vendedor não está mentindo quando diz que o boom solar beneficia todo mundo — só está pulando a parte de explicar qual mecanismo é esse, e vendendo a ligação direta que não existe.
Onde isso te leva
Se você tem sistema residencial ou está fechando orçamento agora, o dado de 73% não muda seu payback nem sua fila de homologação amanhã de manhã. Ele mostra que o Brasil resolveu, com módulo barato e leilão competitivo, um problema de geração em grande escala — e que esse mesmo sucesso está esticando a rede a ponto de a ANEEL mexer em regra de controle remoto e em leilão de bateria pra dar vazão ao excedente. Quem já tem solar sente esse lado da história de um jeito indireto — no payback que ainda compensa mais rápido em algumas regiões do que em outras, puxado por tarifa e HSP locais, não pela potência que uma fazenda solar em outro estado ligou na rede básica.
Da próxima vez que um integrador citar esse número de 73% pra fechar sua venda, vale perguntar direto: “quantos MW tem a usina que você está comparando com o meu telhado?” A resposta muda a conversa inteira — e separa quem está te dando contexto de quem só está reciclando print de grupo de WhatsApp.
Fontes
Escrito por
Jhonathan Meireles
Cobertura editorial independente de energia solar fotovoltaica residencial no Brasil — dimensionamento, payback, equipamentos e Lei 14.300. Editor do Solar Brasil.